2026年10月上旬,全球最大半导体设备厂商应用材料(Applied Materials)公布了2026财年第三季度业绩:当季营收达到91.2亿美元,同比增长25%,创下历史同期新高;GAAP毛利率为50.3%,Non-GAAP毛利率同样处于高位。这份财报与本周即将发布的ASML、台积电三季报形成呼应,共同勾勒出全球半导体设备行业新一轮上行周期的轮廓。对于清洗与湿法设备行业而言,全球龙头订单与营收的强劲表现,意味着晶圆厂扩产仍在加速,湿法工艺装备的中长期需求具备坚实支撑。
AI驱动先进逻辑与存储双线扩产
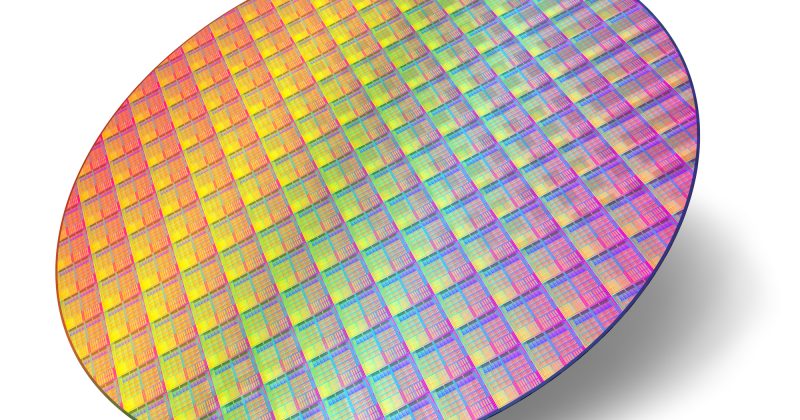
应用材料三季度营收创纪录的背后,是人工智能对先进逻辑芯片与高带宽存储(HBM)的持续拉动。先进制程芯片在制造中需要更多的刻蚀、薄膜沉积与清洗步骤,单位产能对应的设备价值量显著高于成熟制程。同时,应用材料自2026财年第一季度起将200毫米设备业务并入半导体系统板块,反映出成熟制程与特色工艺同样是设备需求的重要组成部分。无论先进还是成熟,扩产都离不开清洗、甩干等湿法工序的配套投入。
上行周期对清洗设备的含义
全球设备龙头营收高增长,通常领先于下游晶圆厂的产能释放。当设备厂订单饱满、营收创新高时,意味着未来一到两年晶圆厂将进入量产爬坡阶段,清洗设备的存量替换、新增产线采购以及工艺升级需求都会随之放量。尤其是单片清洗设备,在先进制程中的渗透率持续提升,成为湿法环节中增长最快的品类之一。旋转冲洗甩干机、兆声波清洗设备、CMP后清洗设备等,也将同步受益于整线扩产。
中国市场与国产替代并行
从区域结构看,应用材料的业绩增长同时受益于北美、韩国、中国台湾与中国大陆多个市场的扩产,但中国大陆市场凭借成熟制程与特色工艺的密集建设,已成为全球设备需求最稳定的基本盘之一。在这一背景下,国内清洗与甩干设备厂商面对的并不是单纯的国际竞争,而是一个持续扩张的本土市场叠加国产化政策窗口。只要晶圆厂扩产不停,清洗设备作为量产必需的湿法工序,其采购与替换需求就不会中断,这也为国产设备厂商提供了长期可预期的成长空间。
中国已连续多年稳居全球最大的半导体设备市场,设备采购占比持续位居全球首位。在全球上行周期中,国内晶圆厂一方面加大对国际先进设备的采购,另一方面也在加速推进关键设备的国产化替代。清洗与甩干设备因为技术相对成熟、本地化服务需求强,成为国产替代进展较快的环节之一。本土设备厂商在全球景气周期与国产替代政策的双重红利下,有望持续扩大市场份额。
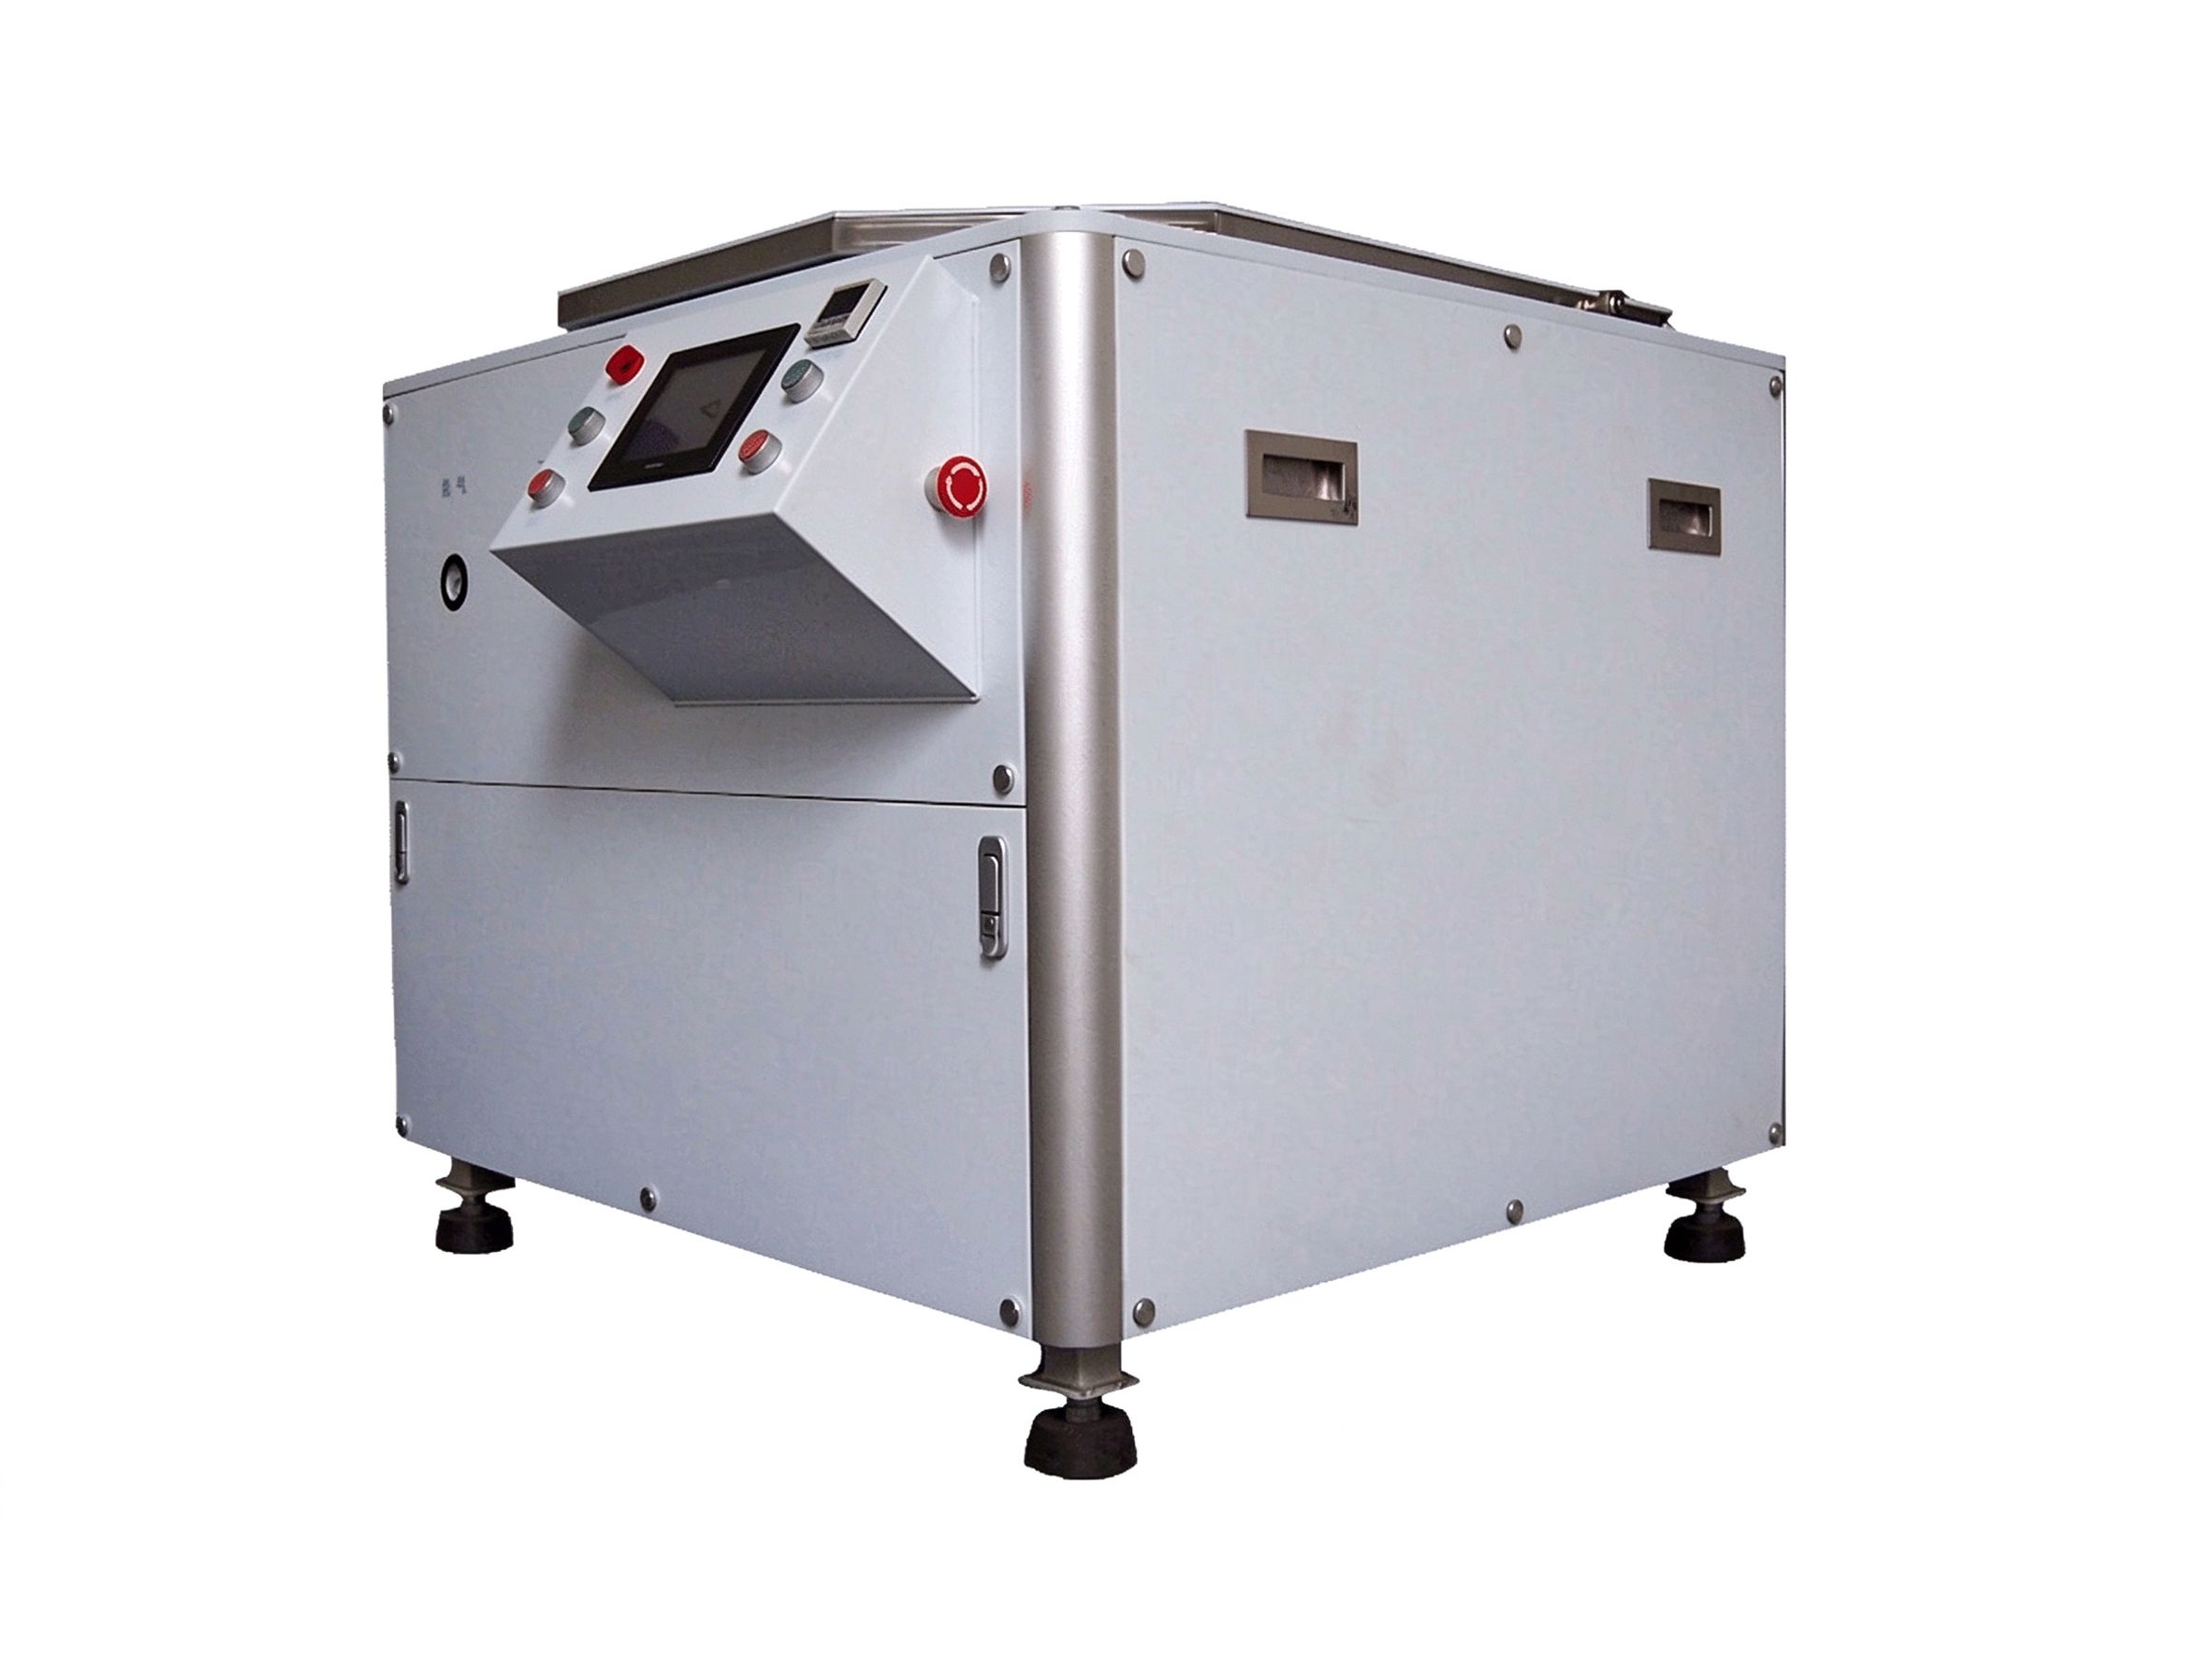
在全球设备上行周期中推进国产替代,河北中科微电子有限公司专注于晶圆清洗机、甩干机、检测设备等半导体湿法工艺装备,产品包括全自动单片晶圆清洗机、12英寸单片清洗甩干机(SG-8-12-2D)、EFEM专用清洗甩干系统、晶圆下片台及检测灯(QG-150/QG-250)等,可配套晶圆厂清洗、甩干与外观检测工序。如需了解国产清洗甩干设备方案,欢迎咨询热线:17177768881。